Klientai mūsų dažnai klausia: ar geriau rinktis automobilio finansavimą ar lizingą su likutine verte, ar be jos? Vieno teisingo atsakymo nėra – svarbiausia pasirinkti variantą, kuris atitiktų jūsų įmonės finansines galimybes ir planus.
Šiame įraše paaiškinsime, kas yra automobilio pirkimas su likutine verte, kaip ji veikia finansuojant automobilį ir kuo skiriasi finansavimas su likutine verte nuo finansavimo be likutinės vertės.
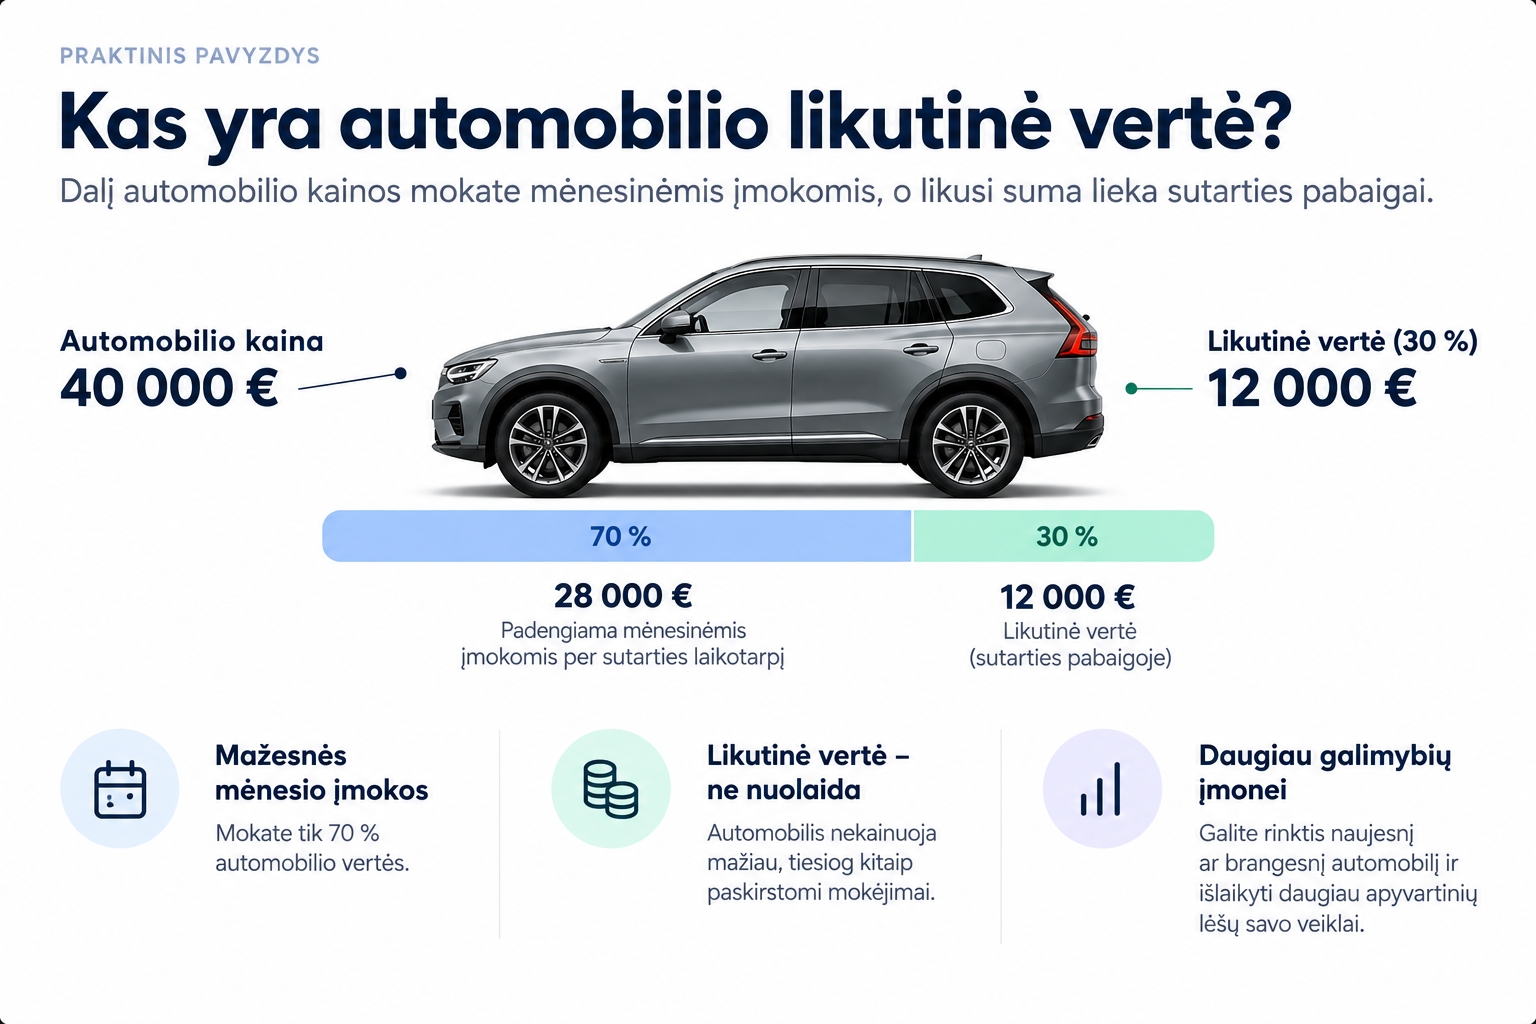
Kas yra automobilio likutinė vertė? Praktinis pavyzdys:
Automobilio likutinė vertė – tai automobilio kainos dalis, kuri lieka nesumokėta pasibaigus lizingo sutarčiai. Kitaip tariant, dalis automobilio vertės padengiama mėnesinėmis įmokomis, o likusi suma perkeliama į sutarties pabaigą.
Pavyzdžiui, įmonė įsigyja automobilį už 40 000 Eur ir jeigu sutartyje nustatyta 30 % likutinė vertė, sutarties pabaigai lieka išsipirkti 12 000 Eur.
Tai reiškia, kad per finansavimo laikotarpį mėnesinėmis įmokomis nereikia padengti visos automobilio kainos, todėl mėnesio įmoka bus mažesnė, tačiau pasibaigus lizingo laikotarpiui šią sumą reikės sumokėti, refinansuoti arba spręsti pagal kitas sutartyje numatytas sąlygas.
Svarbu suprasti, kad likutinė vertė nėra nuolaida ir nereiškia, kad automobilis kainuoja mažiau. Tai tiesiog būdas paskirstyti mokėjimus: dalį automobilio vertės mokate kiekvieną mėnesį, o kitą dalį – finansavimo laikotarpio pabaigoje.
Būtent todėl finansavimas su likutine verte gali būti patrauklus įmonėms, kurios nori naudotis naujesniu ar brangesniu automobiliu, tačiau nenori visos jo vertės išmokėti per, pavyzdžiui, 3–5 metus.
Kas nutinka pasibaigus finansavimo sutarčiai?
Tad prieš pasirašant sutartį verta turėti planą, ką įmonė darys su sutarties pabaigoje likusia suma.
Grįžkime prie mūsų pavyzdžio: jeigu po finansavimo laikotarpio lieka 12 000 Eur nesumokėta suma, vienas paprasčiausių variantų – sumokėti šią sumą įmonės lėšomis ir galutinai išpirkti transporto priemonę.
Tačiau tai nėra vienintelis galimas scenarijus. Priklausomai nuo finansuotojo ir lizingo sutarties sąlygų, likusią sumą gali būti galima refinansuoti ir mokėjimus tęsti toliau. Įmonė taip pat gali planuoti automobilį parduoti, ir likusią sumą padengti iš pardavimo gautomis lėšomis. Pastaruoju atveju tampa svarbi ir reali automobilio kaina ir rinkos vertė tuo metu.
Todėl automobilio lizingas su likutine verte neturėtų būti pasirenkamas vien pagal tai, kokią mėnesio įmoką norėtumėte matyti šiandien. Svarbu įvertinti ir tai, kiek tikėtina, kad automobilis bus vertas finansavimo laikotarpio pabaigoje ir kaip planuojate šią likusią sumą padengti.
Kada įmonei verta rinktis išperkamąją nuomą ar lizingą su likutine verte?
Jeigu Jūsų įmonė automobilius keičia reguliariai, pavyzdžiui, kas trejus ar penkerius metus, finansavimas su likutine verte gali būti patogus būdas derinti automobilio naudojimo laikotarpį su jo keitimo ciklu. Artėjant sutarties pabaigai galima įvertinti automobilio rinkos kainą, likusį įsipareigojimą ir spręsti, ar automobilį išpirkti, parduoti, ar keisti kitu.
Likutinė automobilio vertė taip pat gali būti naudinga augančiai įmonei, kuriai šiuo metu svarbiau kapitalą naudoti pagrindinėje veikloje, o ne kuo greičiau išmokėti automobilį. Tokiu atveju mažesnės periodinės lizingo įmokos gali būti sąmoningas finansinis sprendimas – tačiau tik tada, kai įmonė jau turi planą, kaip valdys likusį įsipareigojimą ateityje.
Mažesnė mėnesio įmoka nebūtinai reiškia mažesnę bendrą finansavimo kainą
Svarbu įvertinti, kad mažesnė mėnesio įmoka nereiškia, kad finale bus mažesnė bendra finansavimo suma. Didesnė likutinė vertė reiškia, kad didesnė automobilio kainos dalis liks nepadengta iki finansavimo laikotarpio pabaigos, todėl vertinant pasiūlymą reikėtų lyginti ne tik mėnesio įmokas, bet ir bendrą mokėtiną sumą, palūkanas bei kitus sutartyje numatytus mokesčius.
Vien tik 20, 30 ar 40 % likutinės vertės skaičius savaime nepasako, kuris variantas įmonei geriausias. Likutinę vertę reikėtų vertinti kartu su lizingo terminu, planuojamu automobilio naudojimo laikotarpiu ir tikėtina jo verte sutarties pabaigoje.
Ypač svarbu išsiaiškinti, kokias galimybes numato konkreti finansavimo sutartis. Ar likutinę vertę bus galima refinansuoti, arba grąžinti automobilį lizingo bendrovei? Ar automobilį bus galima parduoti nepasibaigus finansavimui? Kokios sąlygos būtų taikomos norint sutartį užbaigti anksčiau? Ar finansavimo pabaigoje likusi suma turi būti sumokama vienu mokėjimu?
Taip pat verta realistiškai vertinti patį automobilį. Jeigu pasirenkamas modelis, kuris gerai išlaiko savo vertę, didesnė likutinė vertė gali būti lengviau pagrindžiama. Jeigu automobilis greitai nuvertėja arba planuojama didelė metinė rida, konservatyvesnė likutinė vertė gali sumažinti riziką finansavimo pabaigoje.
Tad kokį finansavimo modelį rinktis Jūsų atveju?
Kreipkitės į „Motorhood“! Mes padedame įvertinti skirtingus automobilio finansavimo scenarijus atsižvelgiant į konkrečią Jūsų įmonės situaciją ir prioritetus. Galime palyginti finansavimo variantus su skirtinga likutine verte ir padėti pasirinkti sprendimą, kuris būtų patogus ne tik pagal šiandienos mėnesio įmoką, bet ir pasibaigus finansavimo laikotarpiui.
Dažniausiai užduodami klausimai apie automobilio likutinę vertę
Kas yra automobilio likutinė vertė?
Automobilio likutinė vertė – tai suma, kuri lieka nesumokėta pasibaigus pasirinktam finansavimo laikotarpiui. Ji sudaro dalį pradinės automobilio kainos ir yra numatoma finansavimo arba lizingo sutartyje. Pasirinkus lizingą su likutine verte, dalis automobilio vertės paliekama sutarties pabaigai, todėl mėnesinė įmoka gali būti mažesnė.
Kas nustato automobilio likutinę vertę?
Likutinė vertė nustatoma sudarant finansavimo ar lizingo sutartį ir priklauso nuo konkretaus automobilio, jo kainos, pasirinkto lizingo laikotarpio bei finansuotojo taikomų sąlygų. Naujo automobilio likutinė vertė gali būti vertinama atsižvelgiant ir į prognozuojamą jo vertę sutarties pabaigoje. Todėl prieš pasirašant sutartį verta išsiaiškinti ne tik nustatomą procentą, bet ir tai, kokia suma realiai liks mokėti pasibaigus terminui.
Ar kuo didesnė likutinė vertė, tuo geriau?
Nebūtinai. Didesnė likutinė vertė reiškia, kad didesnė automobilio vertės dalis paliekama finansavimo pabaigai. Tai gali sumažinti periodinę įmoką ir suteikti daugiau lankstumo valdant įmonės pinigų srautus, tačiau kartu reikia suplanuoti didesnės sumos padengimą ateityje.
Todėl renkantis automobilio lizingą su likutine verte svarbu vertinti ne tik šiandienos mėnesines įmokas, bet ir pasirinktą lizingo terminą, įmonės planus bei tai, kaip bus padengta likusi suma.
Ar likutinė vertė ir automobilio rinkos vertė yra tas pats?
Ne. Automobilio rinkos vertė parodo, kiek automobilis realiai vertas konkrečiu metu, o likutinė vertė yra finansavimo sutartyje nustatyta suma. Būsima automobilio rinkos kaina pasibaigus lizingo sutarties terminui priklausys nuo jo amžiaus, ridos, būklės, modelio paklausos ir bendros situacijos rinkoje.
Jeigu tuo metu rinkos vertė yra didesnė už likusį finansinį įsipareigojimą, automobilio pardavimo kaina gali padengti likusią sumą. Tačiau automobilio rinkos vertė nėra garantuojama ir gali būti mažesnė, nei buvo tikėtasi sudarant sutartį.
Ar galima refinansuoti automobilio likutinę vertę?
Kai kuriais atvejais – taip. Jeigu pasibaigus lizingo sutarčiai įmonė nenori visos likusios sumos sumokėti iš karto, gali būti galimybė kreiptis dėl refinansavimo ar sudaryti naują lizingo sutartį. Tai priklauso nuo konkrečios lizingo bendrovėssąlygų ir įmonės finansinės situacijos tuo metu.
Todėl pasirinkus finansavimą su likutine verte verta iš anksto išsiaiškinti, kokios galimybės bus taikomos sutarties pabaigoje.
Ar galima išsipirkti automobilį pasibaigus lizingui?
Taip, jeigu tai numato konkreti sutartis. Norint išsipirkti automobilį, pasibaigus finansavimo terminui reikia padengti likusią sutartyje numatytą sumą. Sumokėjus ją ir įvykdžius kitas sutarties sąlygas, automobilis gali pereiti lizingo gavėjo nuosavybėn ir įmonė tampa automobilio savininku.
Tikslus procesas priklauso nuo to, kokią lizingo sutartį įmonė yra sudariusi su finansuotoju.
Ar galima parduoti automobilį, jeigu dar liko nesumokėta likutinė vertė?
Galimybė parduoti automobilį priklauso nuo finansavimo rūšies ir konkrečių sutarties sąlygų. Lizingo atveju iki visiško atsiskaitymo automobilio savininkas paprastai yra lizingo bendrovė, todėl automobilio pardavimo ar nuosavybės perleidimo procesą reikia derinti su finansuotoju.
Jeigu įmonė planuoja automobilį parduoti dar nepasibaigus finansavimo laikotarpiui, verta iš anksto kreiptis į lizingo bendrovę ir išsiaiškinti likusios sumos padengimo bei automobilio perleidimo tvarką.
Ar pasibaigus sutarčiai automobilį galima grąžinti lizingo bendrovei?
Tai priklauso nuo pasirinkto finansavimo produkto. Ne kiekvienas automobilių lizingas suteikia galimybę tiesiog grąžinti automobilį lizingo bendrovei vietoje likutinės vertės sumokėjimo. Tokia galimybė turi būti aiškiai numatyta sutarties sąlygose.
Todėl jeigu įmonė pasirinkus finansavimą planuoja automobilį reguliariai keisti į naują automobilį, šį klausimą su finansuotoju verta aptarti dar sudarant sutartį.